Visão geral: por que a rede hospitalar importa e o que observar
Escolher um plano de saúde com boa cobertura na Zona Sul do Rio de Janeiro não é apenas uma questão de “ter ou não ter” acesso ao hospital X ou Y — é garantir continuidade assistencial, tempo de deslocamento compatível com emergências, qualidade tecnológica e perfil de atendimento (UTI, maternidade de alto risco, cardiologia intervencionista, oncologia, etc.). Na prática, a existência de contrato entre operadora e hospital é um primeiro filtro, mas vários outros elementos afetam seu atendimento: tipo de acomodação contratada (enfermaria, apartamento), cobertura para internações eletivas vs. urgências, necessidade de autorização prévia, regras de coparticipação e eventuais limites geográficos do plano (regional, estadual, nacional).
A legislação brasileira e a regulação da ANS (Agência Nacional de Saúde Suplementar) orientam grande parte desse funcionamento. A Lei nº 9.656/1998 define obrigatoriedades básicas dos planos privados e a ANS publica Resoluções Normativas (RNs) que detalham o Rol de Procedimentos e regras de operação das operadoras. Por exemplo, normativos como a RN nº 438 e a RN nº 195 constam entre os atos que impactam cobertura e condições contratuais e, por isso, devem ser observados ao comparar ofertas. Além disso, prazos de carência e regras sobre urgência/emergência também são padronizados em normativos da ANS e na Lei nº 9.656/1998.
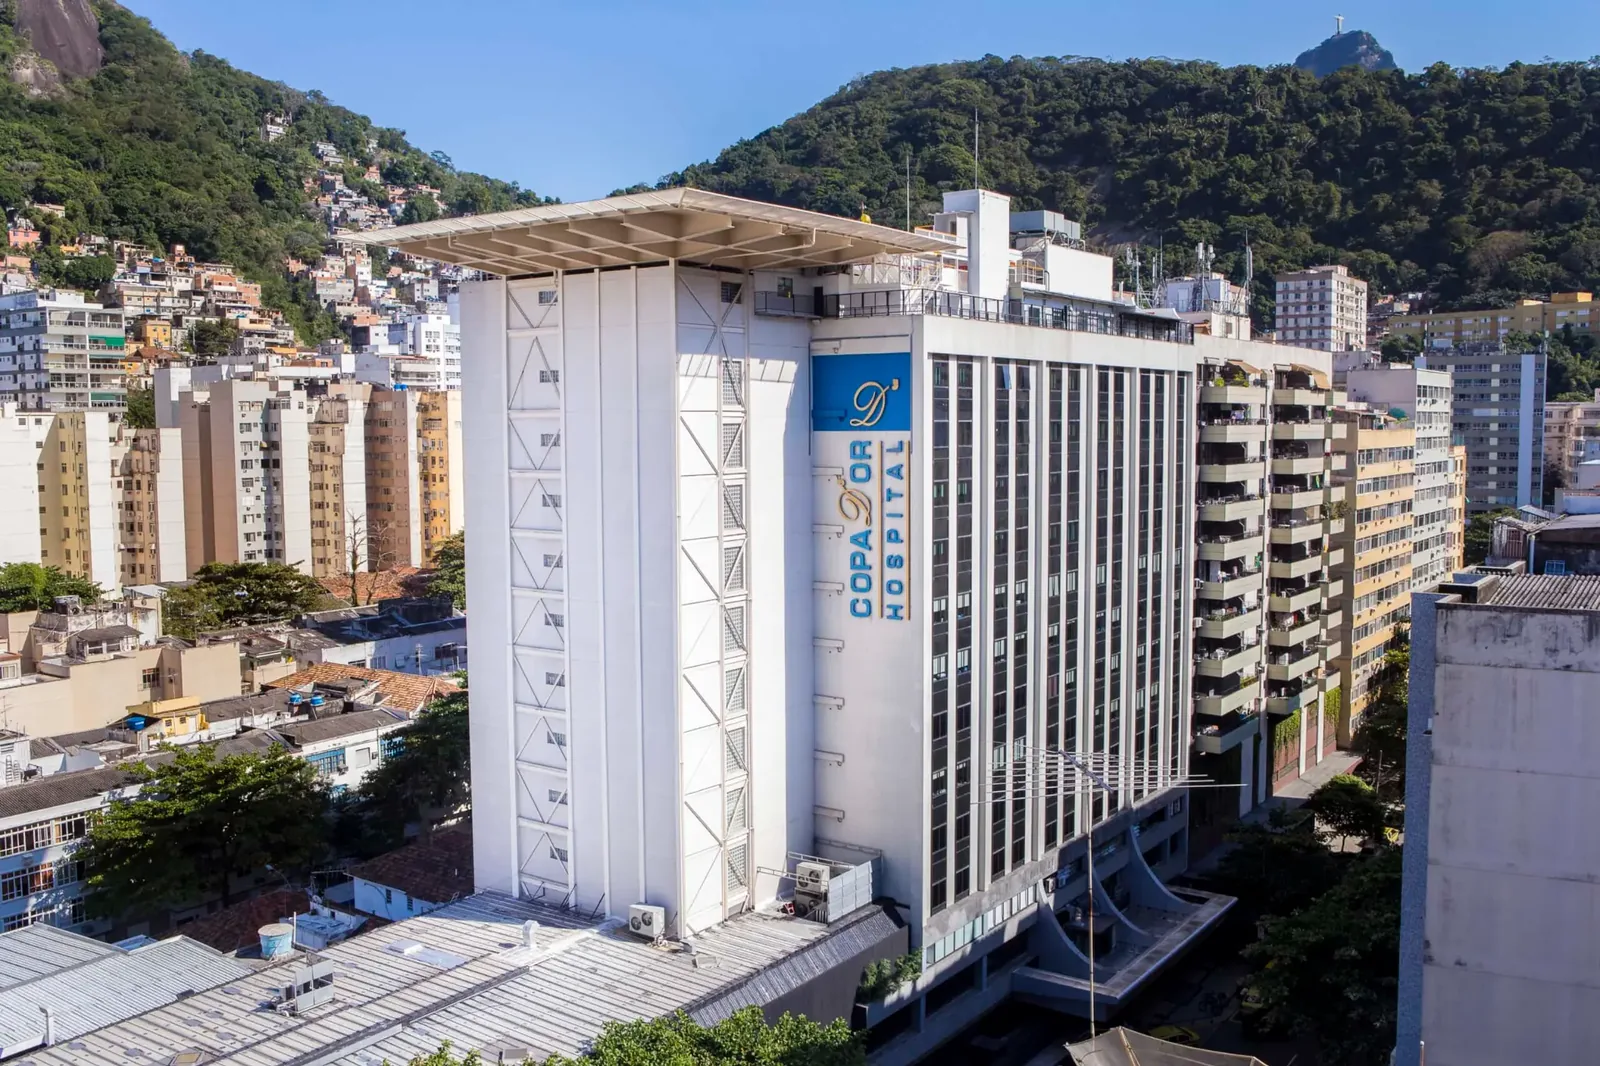
Para quem mora ou trabalha na Zona Sul do Rio (Leblon, Ipanema, Copacabana, Botafogo, Flamengo, Humaitá, Gávea), a presença de hospitais de referência como Copa D’Or, Samaritano, e São Lucas pode ser decisiva. No entanto, a mera inclusão de um hospital na lista de credenciados não garante que todo procedimento será coberto sem restrições: verifique se o procedimento exige autorização prévia, se há exigência de classificação de acomodação, e se o contrato prevê limite de utilização ou co-participação para internações e exames.
Um comparativo útil, portanto, é multilayer: 1) quais hospitais estão credenciados para o perfil do seu plano; 2) quais procedimentos de alto custo ou complexidade são efetivamente autorizados nesses hospitais; 3) prazos e condições para autorização; 4) política de reembolso e atendimento em emergência; e 5) histórico de glosas ou negativas reportadas em canais de defesa do consumidor e na ANS.
Tipos de rede: própria, referenciada e livre-escolha — impacto na Zona Sul
Rede própria
Operadoras com rede própria (ou com hospitais controlados ou em parceria de longo prazo) costumam oferecer maior previsibilidade operacional: processos internos de autorização mais rápidos, integração de prontuários e protocolos clínicos alinhados. A vantagem prática para o usuário é que, muitas vezes, internações e procedimentos complexos têm fluxo mais fluido. No entanto, planos com rede própria podem ter cobertura mais limitada geograficamente quando comparados a grandes redes referenciadas.
Rede referenciada
Planos referenciados contratam prestadores independentes. Na Zona Sul, isso significa que uma operadora pode ter acordos com hospitais renomados como Copa D’Or ou Samaritano para determinados tipos de plano (ex.: nacional vs. regional) e não para outros. A vantagem é amplitude de escolha; a desvantagem possível é maior heterogeneidade de processos e, ocasionalmente, prazos maiores para autorização em procedimentos eletivos.
Planos com livre escolha
Planos de livre escolha permitem ao beneficiário optar por qualquer hospital da rede credenciada, com preferência para o pagamento por avaliação posterior (reembolso) ou regras específicas de cobertura. Verifique sempre a diferença entre cobertura por reembolso (que pode ter limites percentuais definidos em contrato) e cobertura por rede credenciada (direta).
Prazos importantes, direitos do consumidor e o que exigir da operadora
Ao comparar planos e redes, há prazos e direitos que todo consumidor deve conhecer. A ANS e a legislação estipulam limites de carência e condições para atendimento em urgência e emergência. Na prática, os prazos mais conhecidos que costumam constar nas comunicações são: carência para procedimentos e hospitalização geralmente até prazo a confirmar na proposta; carência para parto/maternidade de até prazo a confirmar na proposta; e tolerância para doenças preexistentes de até prazo a confirmar na proposta em certas situações contratuais. Além disso, a cobertura para urgência e emergência costuma ser liberada em prazo muito curto após o início do contrato — vale checar a redação do contrato e a orientação da ANS sobre atendimento inicial.
Direitos do consumidor importantes: a operadora deve disponibilizar lista atualizada de credenciados e demonstrar, em carta de adesão e contrato, quais procedimentos estão cobertos. Se houver negativa de cobertura, peça justificativa por escrito e protocole reclamação junto à ANS e ao Procon; a falta de resposta em tempo hábil por parte da operadora pode configurar descumprimento. A RN nº 438 e a RN nº 195 são exemplos de normativos que orientam atualizações do rol e critérios de cobertura, por isso é importante acompanhar as versões mais recentes do Rol de Procedimentos da ANS ao comparar planos.
Exija também informação sobre prazos de autorização: algumas operadoras dispõem de prazos internos (por exemplo, resposta em até prazo a confirmar na proposta para autorizações de maior complexidade ou prazo a confirmar na proposta úteis para laudos de média complexidade), mas esses prazos variam e precisam constar em contrato ou em documento do serviço de atendimento ao beneficiário. Em casos de urgência, a assistência deve ser prestada imediatamente; posteriormente a operadora pode avaliar a cobertura e eventual glosa, mas não pode negar atendimento imediato em situação de risco de vida.
Dicas práticas para comparar operadoras quanto à rede na Zona Sul
- Peça a lista atualizada de credenciados: solicite a relação de hospitais por tipo de acomodação e por município. Exija que a lista venha com datas de atualização.
- Verifique cobertura por procedimento no hospital de interesse: nem todo hospital credenciado atende todas as especialidades para todos os planos. Confirme especificamente para cirurgias cardíacas, oncologia, maternidade de alto risco, entre outros.
- Analise cláusulas de autorização prévia: saiba quais procedimentos exigem autorização e qual é o prazo usual que a operadora respeita para responder.
- Considere redes integradas e tempo de deslocamento: em emergências, minutos contam. Confirme tempo médio de deslocamento do seu endereço aos hospitais credenciados e prefira planos que tenham pelo menos uma opção de pronto-atendimento de alta complexidade próxima.
- Cotação detalhada: solicite simulações considerando acomodação (apartamento vs enfermaria), rede nacional vs regional, e verifique impacto no preço e na cobertura dos hospitais da Zona Sul.
- Consulte histórico da operadora: verifique reclamações na ANS e índices de solução; operadoras com maior índice de reclamação podem ter processos internos mais burocráticos para autorizações.
Armadilhas comuns e como evitá-las
Armadilha 1 — confiar apenas em material comercial: anúncios e folders frequentemente mencionam hospitais “parceiros” sem detalhar que a cobertura depende do produto (regional, nacional, segmentação de acomodação). Sempre peça o contrato e a carta de adesão.
Armadilha 2 — não checar a diferença entre cobertura em urgência e cobertura eletiva: alguns hospitais atendem emergências mesmo sem contrato formal para procedimentos complexos. Isso garante socorro, mas não garante que a operadora irá autorizar a continuidade da terapia sem negociação posterior.
Armadilha 3 — não considerar coparticipação e limites contratuais: um hospital pode estar credenciado, mas a política de coparticipação ou teto anual pode tornar o custo final muito alto. Verifique percentuais de coparticipação e limites máximos por procedimento ou por ano.
Armadilha 4 — esquecer da renovação e reajuste: contratos com ampla rede de hospitais de alto padrão frequentemente têm reajustes maiores. Avalie o custo-benefício considerando inflação médica e possíveis migrações no futuro.
Checklist prático antes de contratar
- Solicitar lista atualizada de hospitais e confirmar cobertura dos procedimentos que você mais usa;
- Verificar prazos de carência e regras para urgência/emergência no contrato;
- Pedirexplicações sobre autorização prévia, prazos de resposta e canais de apelação;
- Consultar índices da operadora na ANS e histórico de reclamações;
- Comparar custo final considerando coparticipação e acomodação contratada.
Como a United pode ajudar
A United oferece análise comparativa customizada de planos para a Zona Sul do Rio de Janeiro: verificamos credenciamento hospitalar por produto, checamos cláusulas contratuais relevantes (carência, coparticipação, exigência de autorização prévia) e fornecemos simulação de custo-benefício com base no seu perfil clínico e de uso. Se desejar, podemos preparar uma cotação detalhada e orientar sobre portabilidade, documentação necessária e estratégias para reduzir riscos de negativa de cobertura.
Solicite uma cotação com a United: descreva seu perfil (endereços frequentes na Zona Sul, faixa etária, necessidades clínicas principais) e nós retornamos com comparativo com foco nos hospitais de referência da região e nas melhores condições contratuais para você.